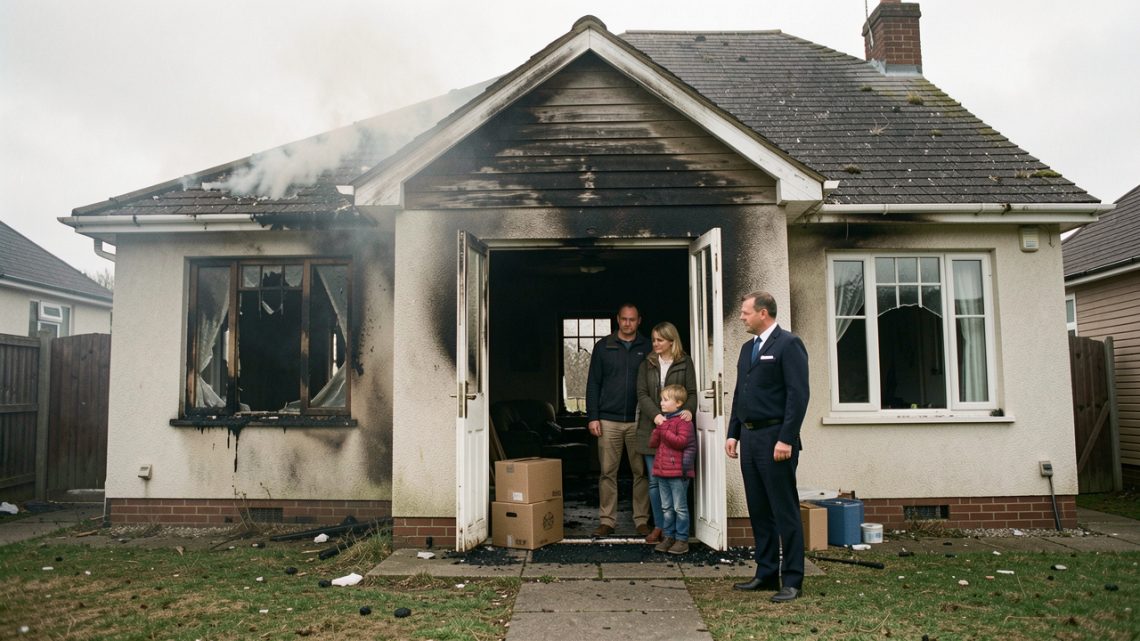
Les 6 meilleures aides au relogement après un incendie domestique en 2026
Un incendie domestique peut rendre une maison inhabitable en quelques heures, même lorsque la structure semble préservée. Les fumées, l'eau d'extinction et les suies imposent souvent une évacuation, puis un relogement temporaire de plusieurs semaines. Le relogement après incendie domestique repose d'abord sur le contrat d'assurance, mais d'autres soutiens peuvent compléter une prise en charge insuffisante. Pour déménager après un logement détruit par le feu, il faut réunir rapidement les preuves, sécuriser un hébergement et organiser la protection des biens récupérables.
Points clés
| Aide mobilisable | Ce qu'elle finance ou facilite |
|---|---|
| Assurance habitation | Hôtel, location provisoire et parfois frais de déménagement selon le contrat |
| Provision d'urgence | Avance de trésorerie avant l'indemnisation définitive |
| CCAS et hébergement d'urgence | Mise à l'abri, orientation sociale et aides ponctuelles |
| Banque et fiscalité locale | Ajustement du prêt et demande de dégrèvement selon la situation |
Les critères à vérifier avant de choisir une aide au relogement
Les aides au relogement d'une maison incendiée ne couvrent ni les mêmes dépenses ni la même période. La priorité consiste à relire les garanties souscrites, puis à distinguer les dépenses immédiates des charges qui durent. Les frais d'hôtel sont souvent pris en compte dès les premiers jours, tandis qu'une location provisoire exige généralement l'accord préalable de l'assureur.
Le plafond financier compte autant que la nature de la dépense. Certains contrats prévoient un montant global, d'autres une durée maximale, souvent exprimée en mois. Il faut aussi contrôler la franchise, les exclusions liées à un défaut d'entretien ou à une cause non garantie, ainsi que la prise en charge du mobilier déplacé.
Les occupants locataires doivent prévenir leur bailleur sans délai. Les propriétaires doivent, eux, vérifier la continuité du prêt, des impôts locaux et des contrats d'énergie. Une assurance multirisque habitation peut indemniser le relogement, mais son contenu varie fortement d'un contrat à l'autre.
Comparer les six solutions de relogement temporaire après un incendie
La garantie du contrat constitue la solution la plus structurante. Les aides sociales interviennent lorsque le foyer manque de ressources, que l'assurance tarde à verser une avance ou que certaines dépenses restent exclues. La banque et l'administration fiscale ne financent pas directement un logement provisoire, mais elles peuvent alléger les charges fixes pendant la reconstruction.
| Solution | Bénéficiaires habituels | Dépenses ou effet attendu | Délai réaliste | Limite principale |
|---|---|---|---|---|
| Garantie de relogement | Assurés couverts par une garantie incendie | Hôtel, location temporaire, parfois déménagement | Après accord de l’assureur | Plafond et durée contractuels |
| Provision d’urgence | Assurés dont le sinistre est reconnu | Première avance sur indemnité | Quelques jours à quelques semaines | Montant évalué au cas par cas |
| Hébergement d’urgence | Foyers sans solution immédiate | Mise à l’abri et orientation | Le jour même selon les places | Solution de courte durée |
| CCAS et fonds locaux | Ménages en difficulté financière | Aide ponctuelle, accompagnement social | Variable selon le dossier | Critères de ressources |
| Modulation du prêt | Propriétaires emprunteurs | Baisse ou report temporaire des échéances | Après validation bancaire | Coût total du crédit accru |
| Dégrèvement fiscal | Propriétaires concernés par un bien sinistré | Réduction fiscale possible | Après demande et instruction | Conditions fiscales précises |
Pour un foyer assuré qui doit louer vite, privilégiez la garantie de relogement et une provision. Pour une personne sans avance disponible, le CCAS et l'hébergement d'urgence apportent une réponse immédiate. Pour un propriétaire dont les charges mensuelles deviennent trop lourdes, la modulation du crédit mérite une demande écrite auprès de la banque.
La garantie incendie finance souvent le relogement temporaire
L'assurance relogement incendie figure fréquemment dans les contrats couvrant les dommages au logement. Elle peut régler une chambre d'hôtel, une location meublée ou un logement équivalent, dans la limite des conditions prévues. Contacter immédiatement son assurance habitation permet d'obtenir les consignes de sécurité, un numéro de sinistre et les modalités de prise en charge.
La déclaration de sinistre doit être envoyée dans le délai fixé par le contrat. Pour un incendie, ce délai ne peut pas être inférieur à cinq jours ouvrés. La déclaration décrit les circonstances, les dommages visibles et les besoins immédiats du foyer. Photographier les dommages avant le nettoyage aide l'expert d'assurance à évaluer l'état des pièces et des biens.
Demandez par écrit si la garantie de relogement temporaire couvre les frais d'hôtel, les repas supplémentaires, le dépôt de garantie et les frais de déménagement. Le contrat peut imposer un hébergement comparable au logement sinistré, sans financer un niveau de confort supérieur. Il faut vérifier les plafonds, exclusions et durées de prise en charge avant de signer un bail temporaire.
Le CCAS et les fonds de secours répondent aux besoins les plus urgents
Lorsqu'aucune solution familiale ou assurantielle n'est disponible, la mairie peut orienter le foyer vers un hébergement d'urgence. Le centre communal d'action sociale, ou CCAS, évalue ensuite la situation sociale et les ressources. Il peut aider à constituer des dossiers auprès d'autres organismes ou mobiliser une aide ponctuelle selon les règles de la commune.
Les fonds de secours communaux, départementaux ou associatifs ne remplacent pas l'indemnisation des dommages. Ils peuvent couvrir des achats essentiels, des nuits d'hôtel ou certains frais de première nécessité. La décision dépend de la composition du foyer, des revenus, des aides déjà versées et de l'urgence constatée.
Préparez un dossier simple et complet avec le récépissé de déclaration, les justificatifs d'identité, les ressources et les dépenses déjà engagées. Conserver toutes les factures d'hébergement évite de perdre le remboursement de dépenses indispensables. Les particules fines de suie, comparables à celles émises par un volcan, rendent parfois nécessaire un nettoyage spécialisé avant tout retour dans le logement.
Les meubles épargnés par les flammes peuvent nécessiter un stockage hors du logement pendant les travaux. Un garde-meuble ou conteneur permet de protéger les cartons, documents et objets récupérables, à condition de vérifier l’accord de l’assureur sur ce poste de dépense.
Le prêt immobilier et les impôts exigent des démarches séparées
La destruction de la maison ne met pas fin au contrat de prêt. Le prêt immobilier reste dû après la destruction du logement, sauf garantie spécifique attachée au financement ou indemnisation permettant un remboursement anticipé. La banque peut accepter un report des mensualités, une modulation à la baisse ou un réaménagement de l'échéancier.
Ces options ont un coût. Un report prolonge souvent la durée du crédit et augmente les intérêts versés. Ne pas interrompre les mensualités sans l'accord de la banque protège contre les incidents de paiement et leurs conséquences. Une demande écrite, accompagnée de la déclaration de sinistre, permet de connaître les possibilités réelles du contrat.
Le propriétaire peut aussi interroger le service des impôts sur un dégrèvement de taxe foncière lorsque le bien est détruit ou durablement inutilisable. La réponse dépend de la nature du dommage, de la période concernée et de la situation fiscale du logement. Conservez les rapports d'expertise, les arrêtés éventuels et les justificatifs d'inhabitabilité.
Les démarches après un incendie de maison doivent être ordonnées
Les premières quarante-huit heures conditionnent souvent la qualité du dossier. Il faut protéger les personnes, empêcher une aggravation des dégâts et documenter l'état des lieux sans prendre de risque dans une zone interdite. L'expert d'assurance fixe ensuite les postes indemnisables et peut demander des devis ou des factures.
Suivez cet ordre pour éviter les oublis.
- Obtenez l'autorisation de réintégrer ou de récupérer les biens auprès des autorités compétentes.
- Déclarez le sinistre et envoyez les premières photos à l'assureur.
- Demander une provision d'urgence si le foyer ne peut pas avancer les frais essentiels.
- Recensez les biens endommagés, avec leurs preuves d'achat si elles existent.
- Faites valider le principe d'une location, d'un déménagement ou d'un box de stockage avant engagement.
Les devis de déménageurs professionnels, la location d'une camionnette, l'emballage et les cartons peuvent être pris en charge seulement si le contrat le prévoit ou si l'expert les valide. Une assurance ne rembourse pas automatiquement chaque coût lié à la logistique. Cette distinction est décisive lorsque le relogement dure plusieurs mois.
Le meilleur choix dépend donc de la couverture d'assurance, de la trésorerie disponible et de la durée prévisible des travaux. Une solution stable associe souvent indemnisation, hébergement adapté et protection des biens dans un lieu sécurisé. La coordination rapide entre assureur, mairie, banque et déménageurs réduit les dépenses qui restent à la charge du foyer.
